
恒德资本投资晨讯2021-07-01
2021-07-01
投资晨讯
2021年07月01日 星期四
恒德市场恐慌指数信号提示:低风险
注解:
低风险:近几个交易日内指数发生大幅下跌概率较小;
中风险:短期内可能有小幅回调波动;
高风险:近期指数有较大概率发生大幅度下跌,谨慎市场系统性风险。
宏观要闻
国内市场 | ||||
指数 | 收盘 | 涨跌幅(%) | ||
上证综指 | 3,591.20 | 0.50 | ||
深证成指 | 15,161.7 | 1.08 | ||
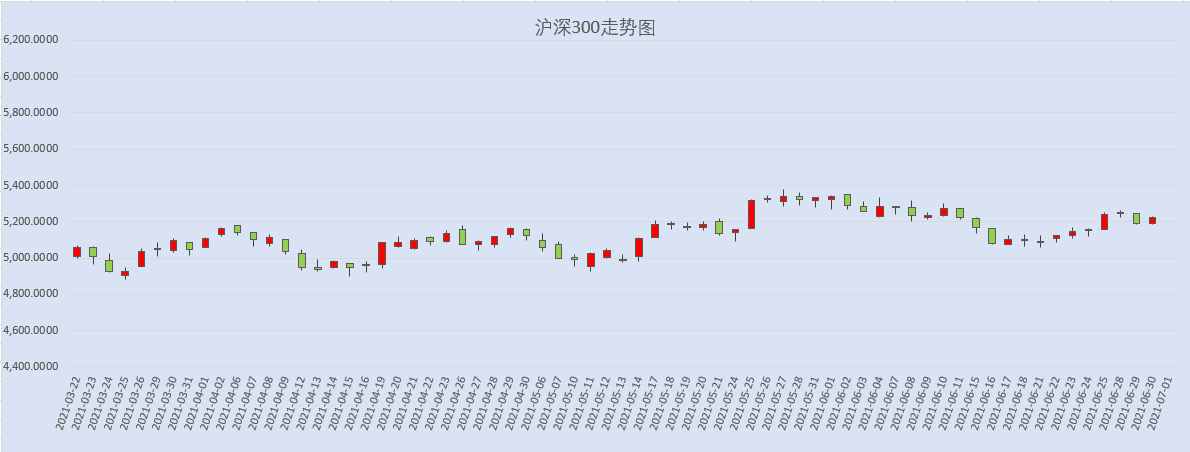
沪深300 | 5,224.04 | 0.65 | ||
创业板指 | 3,477.18 | 2.08 | ||
中证500 | 6,808.18 | 0.63 | ||
万得全A | 5,717.83 | 0.89 | ||
恒生指数 | 28,828.0 | -0.57 | ||
国内股市 Ÿ 2021年上半年收官日,芯片股霸屏涨幅榜,上证指数收涨0.50%,报3591.20点;深证成指上涨1.08%,创业板指大涨2.08%,创6年新高;科创50指数涨1.67%;万得全A涨0.89%。香港特别行政区成立纪念日将至,沪、深股通暂停交易,两市量能仍保持高位,全日成交9424.7亿元。上半年,上证指数、深证成指、创业板指、科创50指数分别上涨3.40%、4.78%、17.22%、14.01%;北向资金累计净流入2236.61亿元;十大牛股中,*ST众泰成为涨停王,共走出61个涨停。 Ÿ 周三两市主力净流出资金167.87亿元。其中,1577只个股获资金净流入,2781只个股出现资金净流出,主力资金净流出大幅减小。 Ÿ 香港恒生指数收跌0.57%报28828点,恒生科技指数跌0.56%,恒生国企指数跌0.87%。全日大市成交1403亿港元。消费、能源股跌幅居前,中广核能源跌近10%。两只新股分化严重,和黄医药涨逾50%,奈雪的茶跌13.5%。中国台湾加权指数收涨0.89%,报17755.46点,6月累计上涨4.03%,上半年大涨20.52。 重要新闻 Ÿ 我国经济运行继续保持扩张态势。国家统计局数据显示,6月份,中国制造业采购经理指数、非制造业商务活动指数和综合PMI产出指数分别为50.9%、53.5%和52.9%,环比回落0.1个百分点、1.7个百分点和1.3个百分点,但均持续位于临界点以上。 Ÿ 六部门联合发布《关于金融支持巩固拓展脱贫攻坚成果 全面推进乡村振兴的意见》,要求金融机构围绕支持构建现代乡村产业体系等八个重点领域,加大金融资源投入。对脱贫地区继续实施企业上市“绿色通道”政策,继续支持符合条件涉农企业在上交所、深交所首发上市和再融资、在新三板市场挂牌融资。 Ÿ 《人力资源和社会保障事业发展“十四五”规划》提出,建立实施企业职工基本养老保险全国统筹制度,补充养老保险基金规模超过4万亿元。“十四五”时期城镇新增就业5000万人以上,城镇调查失业率控制在5.5%以内,城镇登记失业率控制在5%以内。 Ÿ 中泰证券首席经济学家李迅雷认为,下半年通胀或接近尾声,尽管此后仍将在高位维持一段时间。预计从6月起,国内PPI同比会逐渐回落,下半年中枢可能维持较高水平;而CPI相对温和,年内高点预计在2.5%左右。 Ÿ 国家卫健委:6月29日,31个省(自治区、直辖市)和新疆生产建设兵团新增新冠肺炎确诊病例9例,新增无症状感染者9例,均为境外输入病例;累计报告接种新冠病毒疫苗122573.4万剂次。 Ÿ 广东省六部门发文,为疫情防控相关企业改制、确权、辅导上市建立快捷服务通道,加快推动企业上市融资。指导、支持受疫情影响的中小企业发行企业集合债、民营企业债券融资支持工具、信用缓释凭证等,缓解短期资金压力。 Ÿ 据中证报不完全统计,目前已有12家券商发布7月投资组合,推荐A股及港股“金股”合计111只。展望后市,券商认为中报及中报预告披露期是关键窗口,建议把握业绩高增长的结构性机会;方向上,继续看好新能源汽车等成长板块。 Ÿ 深交所中报预约披露时间表出炉,拓维信息、*ST天龙将于7月15日率先披露中报。沪市方面,ST龙韵将于7月16日率先披露中报,西部矿业将于7月17日披露,健民集团、梅花生物、明微电子、江泉实业将于7月20日披露。 Ÿ 万科董事会主席郁亮表示,房地产行业正回归到普通行业,钱比过往更金贵。万科希望提供稳定、可预期的派息,基本上是按照35%的派息率进行派息,股息率在4%-5%之间。万科物业服务业务一定会上市,但目前无明确时间计划。 Ÿ 针对近期万科股价低迷表现,大股东深圳地铁董事长辛杰表示,万科是一家可持续发展的企业,同时有很好的管理体系、企业文化。万科一定会越来越好,深圳地铁会长期持有万科股票。 Ÿ 小鹏汽车将港股IPO价格设在165港元/股,A类普通股预期将于7月7日在港交所挂牌交易。公司自全球发售所得款项总额(扣除承销费及发售开支前)预计约为140.25亿港元。 Ÿ 北京证监局公布行政处罚决定书显示,合众思壮副总从“好朋友”董事长处获悉公司拟购买天派电子股权的内幕消息,豪掷1200多万买入合众思壮股票,但最终亏损3万多,还被监管罚款10万元。 Ÿ 上汽集团董事长陈虹回应“芯片短缺”问题时表示,芯片短缺是整个汽车行业面临的问题,预计到7月下旬会缓解,第三、第四季度基本会恢复正常。 Ÿ 全国中小企业股份转让系统发布通知称,挂牌公司应在8月31日前完成半年度报告披露,7月1日至8月31日之间挂牌的公司,应按上述要求披露半年度报告。 Ÿ 利元亨周四将登陆科创板,两只新股开启申购。中科通达申购代码:787038;发行价:8.60元/股;发行市盈率:22.77倍。华纳药厂申购代码:787799;发行价:30.82元/股;发行市盈率:22.74倍。 Ÿ 《深圳经济特区生态环境保护条例》拟于9月1日实施,为我国首个生态环境保护全链条立法。《条例》授权深圳市政府制定重点行业碳排放强度标准,并将碳排放强度超标的建设项目纳入行业准入负面清单。 Ÿ 工信部:1-5月,我国规模以上互联网和相关服务企业完成业务收入5981亿元,同比增长24.4%,增速同比提高9.5个百分点,较1-4月回落3.4个百分点。 Ÿ 国际清洁运输理事会一项研究显示,2010年至2020年间,全球共生产超过1000万辆电动汽车。中国为全球最大的电动汽车生产国,占全球产量44%左右,过去10年产量和销量均在460万辆左右。 Ÿ 国家发改委运行局组织委能源所、电规总院等单位赴青海省开展促进风电光伏健康发展专题调研。调研组一行到青海省海南州共和光伏园区与大数据中心开展实地调研,重点了解大型新能源基地外送、新能源就近消纳情况。 Ÿ 中央网信办组织召开深入推进IPv6规模部署和应用贯彻落实会议,要求强化监测通报与督促落实,提升IPv6发展监测能力。强化标准引领与绩效考核,加强IPv6国家标准研究制定,开展IPv6升级改造与技术创新。 Ÿ 国家卫健委发文,要求进一步加强综合医院中医药工作推动中西医协同发展,卫生健康行政部门要将中西医结合工作纳入医院评审和公立医院绩效考核,推动综合医院中医药发展。中国有色金属工业协会硅业分会最新监测数据显示,本周多晶硅料价格继续企稳。上半年产业链上游硅料、硅片接连涨价,给中下游企业带来较大压力后,硅料价格企稳预示着产业链上下游矛盾有所趋缓。 上市公司重要公告 Ÿ 热景生物:预计上半年净利润同比增长70546%至81808.47%。太钢不锈:预计上半年净利润同比增长693.18%-742.33%。首钢股份:预计上半年净利润同比增加约542%,盈利33.6亿元。河钢股份:上半年预计净利润同比增长102.05%-130.91%。华菱钢铁:上半年预盈53亿元-57亿元,同比增75%-89%。招商蛇口:上半年净利同比预增305%-415%。中信证券:预计上半年净利润同比增20%-30%。国信证券:预计上半年净利润同比增长53%-73%。海通证券:预计上半年净利润同比增35%到50%。西南证券:预计上半年净利润同比增50%到80%。通威股份:预计上半年净利润28亿元-30亿元,同比增长177%-197%。恩捷股份:预计上半年净利润同比增长211.15%-239.15%。中国核电:预计上半年净利润同比(追溯重述后)增加40%-43%。恒力石化:预计上半年净利润为85亿元,同比增长54.07%。韦尔股份:上半年净利同比预增126%-147%。北方华创:预计上半年净利润同比增长50%-80%。徐工机械:预计上半年净利润同比增长74.61%-103.71%。山西焦煤:预计上半年净利润同比增长50%-70%。山推股份:预计上半年净利润同比增长100%-150%。华能水电:预计上半年净利润同比增长88%至108%。山河智能:预计上半年净利润同比增长15%-45%。纳微科技:预计上半年净利润同比增长147.40%至172.55%。嘉元科技:预计上半年净利润同比增加257.69%至383.94%。奥精医疗:预计上半年净利润同比增长348.97%至398.85%。鸿路钢构:预计上半年净利润同比增长120%-170%。顺络电子:预计上半年净利润同比增长60%-80%。奥特维:预计上半年净利润同比增加247.76%到260.83%。三维通信:预计上半年净利润同比增长212.30%-268.45%。。 | ||||
海外股票市场 | ||||
指数 | 收盘 | 涨跌幅(%) | ||
道琼斯工业指数 | 34,502.51 | 0.61 | ||
纳斯达克指数 | 14,503.95 | -0.17 | ||
标普500 | 4,297.500 | 0.13 | ||
日经225 | 28,791.53 | -0.07 | ||
富时100 | 7,037.470 | -0.71 | ||
德国DAX | 15,531.04 | -1.02 | ||
国际要闻 | ||||
Ÿ 美股涨跌不一,道指涨0.61%报34502.51点,标普500指数涨0.13%报4297.5点,纳指跌0.17%报14503.95点。高盛涨近2%,领涨道指。科技股多数下跌,Facebook跌超1%,奈飞跌近1%。AMD涨近5%。滴滴出行上市首日收涨1.43%。6月,美股涨跌不一,道指跌0.08%,标普500指数涨2.22%,纳指涨5.49%。二季度,道指涨4.61%,标普500指数涨8.17%,纳指涨9.49%,三大股指均连涨五个季度。上半年,道指涨12.73%,标普500指数涨14.41%,纳指涨12.54% Ÿ 热门中概股涨跌不一,安高盟跌10.62%,中国太保跌10.37%,小赢科技跌7.97%,泛生子跌7.4%,达达集团跌6.39%,拼多多跌4.89%,哔哩哔哩跌2.96%。涨幅方面,普普文化上市首日大涨405%,叮咚买菜涨58.67%,蔚来涨5.72%,一起教育科技涨5.19%,灿谷涨4.68%,理想汽车涨2.01%,小鹏汽车涨0.23%。 Ÿ 欧股全线收跌,德国DAX指数跌1.02%报15531.04点,法国CAC40指数跌0.91%报6507.83点,英国富时100指数跌0.71%报7037.47点。6月,欧股集体上涨,德国DAX指数涨0.71%,法国CAC40指数涨0.94%,英国富时100指数涨0.21%。 二季度,欧股集体上涨,德国DAX指数涨3.48%,连涨五个季度;法国CAC40指数涨7.26%,英国富时100指数涨4.82%。 上半年,欧股集体上涨,德国DAX指数涨13.21%;法国CAC40指数涨17.23%,英国富时100指数涨8.93%。 Ÿ 美联储卡什卡利:美国经济仍然“深陷泥潭”,不想过早地切断经济复苏。 Ÿ 美联储卡普兰:看见大范围的物价压力;部分物价压力应当被证明是暂时性的;预计明年2.4%的通胀将是广泛的。更愿意在年底之前缩债;越早缩债意味着以后将会拥有更多灵活性;相信这次调整美联储资产购买计划的效果会比上次好得多;我们会比预期更快地取得实质性的进展;缩债应该逐步进行。 Ÿ 美联储博斯蒂克表示,目前美国比疫情前减少900万-1000万个工作岗位,还有很长一段路要走,将需要时间来恢复就业市场平衡。 Ÿ 美联储理事沃勒指出,失业率必须大幅下降或通胀保持高位,才能在2022年加息。缩减购债可能比最初预想的更早;现在开始考虑撤回部分刺激措施是合适的。沃勒赞成先缩减住房抵押贷款支持证券,后缩减国债。 Ÿ 随着美国各地企业开始全面复工,就业市场继续复苏。美国6月ADP就业人数增69.2万人,预期增60万人,前值修正为88.6万人。分析称,由于酒店业招聘激增,6月私营部门就业人数增长速度快于预期。 Ÿ 美国5月成屋签约销售指数环比升8%,创去年8月以来新高,预期降0.8%,前值降4.4%;同比升13.9%,前值升53.5%。6月芝加哥PMI为66.1,预期70,前值75.2。欧元区6月CPI初值同比升1.9%,预期升1.9%,前值升2%;CPI环比升0.3%,预期升0.2%,前值升0.3%。 Ÿ 英国一季度GDP终值同比减6.1%,预期减6.1%,初值减6.1%;环比减1.6%,预期减1.5%,初值减1.5%;经常帐赤字128.28亿英镑,预期赤字132.5亿英镑,前值赤字263亿英镑。 Ÿ 法国6月CPI初值同比升1.5%,预期升1.5%,前值升1.4%;环比升0.2%,预期升0.2%,前值升0.3%。5月PPI同比升7.2%,前值升7.3%;环比升0.5%,前值从降0.3%修正为降0.8%。 Ÿ 德国6月季调后失业率为5.9%,预期5.9%,前值从6%修正为5.9%;失业人数减3.8万人,预期减2万人,前值减1.5万人;季调后失业总人数269.1万人,前值273.9万人;未季调失业总人数261.4万人,前值268.7万人。 Ÿ 意大利5月PPI同比升10%,前值升7.9%;环比升1.3%,前值升1.2%。 Ÿ 加拿大4月GDP同比升20%,预期升19.1%,前值升6.6%;环比降0.3%,为2020年4月来首次跌至负值,预期降0.8%,前值自升1.1%修正至升1.3%。 Ÿ 富时罗素:将滴滴ADR纳入富时罗素全球股票指数、富时罗素全球大型股票指数以及富时罗素新兴市场指数,从2021年7月8日起生效。 Ÿ 明晟公司:将滴滴ADR纳入MSCI中国全股票指数,将从2021年7月15日起生效。 Ÿ 知情人士称,因担心遭到监管部门审查,谷歌和微软已结束长达6年的“停战协议”。谷歌和微软于2015年达成协议,结束近20起专利侵权诉讼;两家公司承诺在全球范围内不向监管机构投诉对方。 Ÿ 天风证券分析师郭明祺表示,Apple近期发售新款TWS Beats Studio Buds,采用联发科22nm制程TWS晶片,而非苹果研发的16nm制程H1晶片。 Ÿ 花旗将蔚来汽车2021年销量预期从9万辆上调至9.3万辆,将2022年销量预期从15.5万辆上调至16万辆;将2022年目标价从58.30美元上调至72美元,维持买入评级。 Ÿ 沃尔沃表示,将继续与谷歌合作,让其车载资讯娱乐系统和互联互通系统迈上新台阶。沃尔沃将力争于2025年实现全球汽车销量120万台,其中至少一半销量来自电动汽车。 | ||||
外汇 | ||||
名称 | 报价 | 涨跌幅(%) | ||
美元指数 | 92.367 | 0.30 | ||
美元/人民币 | 6.4578 | -0.10 | ||
欧元/美元 | 1.1856 | -0.34 | ||
英镑/美元 | 1.3832 | -0.05 | ||
美元/日元 | 111.11 | 0.51 | ||
Ÿ 周三,在岸人民币兑美元夜盘报6.4578,较上一交易日夜盘收涨62个基点。成交量332.11亿美元,较上一日减少92.37亿美元。 Ÿ 纽约尾盘,美元指数涨0.3%报92.3671,月涨2.81%,上半年涨2.68%。非美货币多数下跌,欧元兑美元跌0.34%报1.1856,月跌3.03%;英镑兑美元跌0.05%报1.3832,月跌2.68%;美元兑日元涨0.51%报111.11,月涨1.3778%;离岸人民币兑美元跌26个基点报6.4679,本月累计跌953个基点,上半年累计上涨351个基点。 | ||||
商品|期货 | ||||
品种 | 收盘 | 涨跌幅(%) | ||
WTI原油 | 73.460 | 0.66 | ||
COMEX黄金 | 1,770.6 | 0.40 | ||
COMEX白银 | 26.255 | 1.37 | ||
LME铜 | 9,380.0 | 0.49 | ||
LME铝 | 2,523.0 | -1.12 | ||
Ÿ 黑色系多数上涨,热轧卷板涨1.19%,铁矿石涨1.13%,螺纹钢涨1%,动力煤涨0.53%,焦炭涨0.3%,焦煤跌0.36%。能源化工品表现分化,LPG涨1.56%,苯乙烯涨1.48%,塑料涨1.04%,20号胶跌1.25%,燃油跌0.78%,橡胶跌0.66%。农产品涨跌互现,棕榈油涨1.09%,豆油涨0.85%,白糖涨0.48%,郑棉跌0.59%,玉米淀粉跌0.56%,玉米跌0.38%。 Ÿ 国际油价集体上涨,美油8月合约涨0.66%报73.46美元/桶,月涨10.77%,上半年涨51.4%,创2009年以来最大半年涨幅;布油9月合约涨0.47%报74.63美元/桶,月涨8.6%,上半年涨44.07%。美国原油库存减少及需求反弹提振油价。 Ÿ COMEX黄金期货收涨0.4%报1770.6美元/盎司,月跌7.07%,上半年跌6.57%;COMEX白银期货收涨1.37%报26.255美元/盎司,月跌6.28%,二季度涨7.02%,上半年跌0.59%。美联储将加息预期提前,美元上涨,黄金创2016年以来最大单月跌幅。 Ÿ 伦敦基本金属多数下跌,LME铜涨0.49%报9380美元/吨,LME锌涨0.76%报2973美元/吨,LME镍跌0.67%报18235美元/吨,LME铝跌1.12%报2523美元/吨,LME锡跌0.91%报31070美元/吨,LME铅跌1.67%报2266.5美元/吨。6月,伦敦基本金属多数上涨,LME铜跌8.56%,LME锌跌2.84%,LME镍涨0.67%,LME铝涨1.61%,LME锡涨1.07%,LME铅涨3.33%。二季度,伦敦基本金属全线上涨,LME铜涨6.77%,LME锌涨5.48%,LME镍涨13.49%,LME铝涨14.06%,LME锡涨22.38%,LME铅涨14.79%。上半年,伦敦基本金属全线上涨,LME铜涨20.78%,LME锌涨8.07%,LME镍涨9.76%,LME铝涨27.46%,LME锡涨52.87%,LME铅涨13.67%。 | ||||
债券利率 | ||||
名称 | 收益率(%) | 涨跌(BP) | ||
美国10年期国债 | 1.4760 | -0.30 | ||
3个月美元LIBOR | 0.1448 | -0.23 | ||
中国10年期国债 | 3.1000 | 1.25 | ||
3个月SHIBOR | 2.4580 | 0.10 | ||
DR007 | 3.0000 | 2.61 | ||
Ÿ 央行6月公开市场操作“全勤”,资金面基本平稳跨季。6月21个工作日,央行累计开展逆回购操作3100亿元,其中前16个工作日操作量均为100亿元,自6月24日起的后5个交易日升至300亿元。央行当月还开展2000亿元MLF和700亿元国库现金定存操作。 Ÿ 美债收益率涨跌不一,3月期美债收益率持平报0.046%,2年期美债收益率涨0.2个基点报0.262%,3年期美债收益率涨0.8个基点报0.47%,5年期美债收益率持平报0.897%,10年期美债收益率跌0.3个基点报1.473%。 | ||||
数字货币 | ||||
名称 | 收盘(USD) | 涨跌幅(%) | ||
比特币 | 34760.1 | 6.45 | ||
以太坊 | 1983.18 | 7.29 | ||
瑞波币 | 0.64980 | 5.72 | ||
恒星币 | 0.25800 | 3.23 | ||
莱特币 | 132.860 | 3.92 | ||
产业
微软云 |
Ÿ 据媒体报道,微软Xbox云游戏平台本周开始全面覆盖PC和苹果设备,全球22个国家/地区的Xbox游戏通行证终极版会员可在PC、iPhone和iPad等设备上通过浏览器畅玩Xbox云游戏,游戏最高支持1080P/60FPS的速度流式传输。微软称,在解决了高延迟、低画质等问题之后,将为全球30亿玩家带来高保真、身临其境的游戏体验。同时,微软最新推出的Win11操作系统也集成了Xbox云游戏,用户可以在Win11上便捷购买Xbox游戏。根据腾讯研究院发布的云游戏市场报告,2020年中国云游戏市场规模约为6800万美元,预计到2023年增长至8.8亿美元,复合增长率达135%,全球云游戏市场规模将从2020年的6.3亿美元增长至51.35亿美元。微软全面进军云游戏,有望加速云游戏渗透,助推动行业进入爆发式增长阶段。 Ÿ 点评:盛天网络(300494)、顺网科技(300113)、完美世界(002624)、三七互娱(002555)等云游戏平台企业有望迎来发展机遇 |
5G毫米波技术 |
Ÿ 近日,国家药监局公布了2种新增的化妆品原料备案信息,分别是N-乙酰神经氨酸、月桂酰丙氨酸。N-乙酰神经氨酸,又称为唾液酸(Sialic Acid,简称SA)、燕窝酸,备案人为中科光谷绿色生物技术有限公司。月桂酰丙氨酸备案人为苏州维美生物科技有限公司,也是《化妆品用原料
月桂酰丙氨酸(征求意见稿)》主要起草单位之一。这是化妆品行业历史上首次化妆品新原料备案。2款新原料备案信息的公布令化妆品行业兴奋不已,据悉,这是《化妆品监管条例》颁布后,国家药监局首批公布批准化妆品新原料,其意义不言而喻。化妆品事关“脸面”,安全至关重要,所以对原料的要求极为严格。在2009-2019期间,我国获批的化妆品新原料仅4个。像燕窝酸是可用于食品领域的。备案获批,相关公司有望借化妆品新规的契机,展开相关产品在化妆品领域的相关应用,开启在化妆品领域的新篇章。 Ÿ 点评:华恒生物(688639)是全球规模最大的丙氨酸系列产品生产企业,主导产品L-丙氨酸是合成燕窝酸的主要原料。青松股份(300132)诺斯贝尔建有先进的研发中心和国际化标准的生产基地,为众多化妆品品牌企业提供专业的化妆品生产服务,作为国内代工厂龙头。美康生物(300439)拥有燕窝酸制备专利技术。嘉必优(688089):中科光谷是其控股子公司。科思股份(300856)主要从事日用化学品原料的研发、生产和销售,产品包括防晒剂等化妆品活性成分、合成香料等 |
今日事件
今日重大财经数据和事件 | ||
北京时间 | 地区 | 数据和事件 |
13:30 | 日本 | 5月工作岗位与申请人数比例(预估为1.08,前值为1.09) |
14:00 | 英国 | 6月全国房价环比(预估为0.7%,前值为1.8%) |
14:45 | 法国 | 6月消费者信心指数(预估为100,前值为97) |
15:00 | 香港 | 5月出口同比(预估为23.6%,前值为24.4%) |
16:00 | 德国 | 6月消费价格同比初值(预估为2.4%,前值为2.5%) |
21:45 | 美国 | 4月FHFA房价指数环比(预估为1.6%,前值为1.4%) |
22:00 | 美国 | 4月标普CoreLogic凯斯席勒20城房价同比(预估为14.7%,前值为13.27%) |
今日无主要市场休市。 | ||
以上资讯摘自华尔街见闻、万得资讯、彭博环球财经、路透早报等
 京ICP备16042188号
